「大手の取引所に預けているから安心」「高度な技術で守られているから大丈夫」。そう考えていた資産が、ある日、サイバー攻撃の対象になる。暗号資産の世界では、こうした出来事が現実に起きています。
バイナンスは、2026年10月29日(日本時間30日)に発生したセキュリティ事件について、約63億ドル規模の暗号資産が影響を受けたと発表しました。同社は損失を利用者に負担させず、SAFUと自社資金で補填する方針を示しています。一方、バイナンス・ジャパンは、日本法人に預けられた顧客資産への影響は確認されていないと説明しています。グローバル側の被害と、日本の利用者の損失を混同しないことが大切です。[1・2]
2025年2月には、暗号資産取引所Bybitでも約15億ドル相当が盗まれる事件が発生しました。FBIは北朝鮮による犯行と発表しています。大手であることや、厳重な管理体制を掲げていることだけで、被害の可能性がなくなるわけではありません。[3]
ここで区別したいのは、ブロックチェーンの仕組みそのものの安全性と、取引所、ウォレット、認証、運用担当者などの安全性です。技術への信頼と、自分の資産を最後まで守れるかどうかは、同じ問題ではありません。
だからこそ、資産の一部を現物の金などにも分散する視点を持っておきたいのです。暗号資産をすべて手放すという話ではありません。預金、株式、債券、暗号資産、現物資産。それぞれの性質を理解し、一つの仕組みに頼りすぎない形を考えることが、これからの資産防衛につながります。
本記事では、地金セミナーで取り上げられた「金の本質」「通貨とインフレ」「買い方・持ち方・売り方」を軸に、金を暮らしと将来の備えにどう位置づけるかを整理します。
1.金(GOLD)を買う前に、「何を持つのか」を知っておく
金(GOLD)と聞いて、最初に思い浮かぶものは何でしょうか。指輪やネックレス、きらびやかな装飾品、あるいはニュースで見かける金塊かもしれません。最近の価格の話題から、「値上がりを期待して買うもの」という印象を持つ方もいるでしょう。
もちろん、それらも金(GOLD)の一面です。しかし、資産として金を考えるなら、価格の上下だけでなく、なぜ長い歴史の中で価値を認められてきたのかを知ることが出発点になります。
金(GOLD)は腐食しにくく、長期間保存でき、加工しやすい金属です。一定の純度と重量で比較でき、限られた量しか存在しません。美しさに加えて、こうした性質が、装飾品や価値を保存する手段としての利用を支えてきました。
ただし、希少であるだけで価格が決まるわけではありません。宝飾品や工業用途、投資、中央銀行の保有など、多様な需要と供給が重なって市場価格が形成されます。「珍しいから必ず上がる」という単純なものではないのです。
セミナーの中心にあるのは、金をただの商品として見るだけでなく、「時間を超えて価値を受け渡すための資産」として考える視点です。買う理由が明確になれば、短期の値動きに振り回されず、自分に合う保有方法を選びやすくなります。
2.お金の役割から、金の歴史を考える
お金には、主に三つの役割があります。物やサービスを交換するための手段になること。価値を保存すること。そして、異なる物の価値を同じ単位で比較できることです。
魚と衣服を直接交換しようとしても、相手が魚を必要としていなければ取引は成立しません。共通して受け入れられる交換手段があれば、必要なものを別の相手から手に入れやすくなります。
歴史上、その役割を果たしたものは金だけではありません。地域や時代によって、貝殻、家畜、銀、銅なども利用されてきました。その中で金は、保存性や希少性などから、広い地域で価値を認められる存在になりました。
もっとも、「金なら言葉も約束もなく、どこでも必ず交換できる」とまではいえません。本物かどうか、純度はどの程度か、何グラムあるか。取引には確認と合意が必要です。現代の地金売買でも、信頼できる販売店や検査体制が重要なのは同じです。
金の歴史から学びたいのは、万能な通貨だったという物語ではなく、多くの社会で価値の保存に利用されてきたという事実です。その積み重ねが、いまも資産として選ばれる背景になっています。
3.金と通貨が結びついていた時代、離れた時代
かつては、紙幣を一定量の金と交換できる制度がありました。金本位制では、金との交換可能性が通貨への信頼を支える重要な仕組みでした。
第二次世界大戦後のブレトンウッズ体制では、米ドルを金に結びつけ、各国通貨を米ドルに結びつける仕組みが採られました。ところが1971年8月15日、ニクソン米大統領がドルと金の交換停止を発表します。これが、いわゆるニクソン・ショックです。[4]
ここで押さえておきたいのは、当時のドルと金の交換が主に外国政府・通貨当局に関わる制度だったことです。「1971年まで、日本の一般の人が銀行に紙幣を持ち込めば金貨に交換できた」という説明は正確ではありません。日本銀行の沿革では、1932年に金貨兌換停止の緊急勅令が施行され、事実上の管理通貨制に移行したとされています。[5]
現在、円やドルは、一定量の金と交換できることを前提に発行されていません。通貨制度や経済への信頼、決済や納税に使えることなどが、その利用を支えています。
この変化は、景気や金融危機に対応する政策の余地を広げました。同時に、通貨の購買力が変動する中で、家計が資産の持ち方を考える必要性も生んでいます。現金の金額だけを見ていれば安心なのか。金を学ぶことは、その問いを持つきっかけになります。
4.インフレで変わるのは、「同じお金で買える量」
通帳に100万円があれば、引き出さない限り額面は基本的に100万円のままです。しかし、その100万円で買えるものの量は、将来も同じとは限りません。
食料品、光熱費、家賃、サービスの料金。生活に必要なものの価格が上がれば、同じ金額で賄える範囲は狭くなります。これが、家計から見たインフレの影響です。
例えば、毎年2%ずつ物価が上がり、手元のお金には利息が付かないと仮定します。10年後の100万円が持つ購買力は、現在の約82万円に相当します。これは将来予測ではなく、「額面が変わらなくても実質的な価値は変わる」という仕組みを示す計算です。
ただし、物価上昇をすべて「紙幣を増やしたから」と説明することはできません。需要と供給、資源価格、輸送費、人件費、為替など、複数の要因が関わります。金の価格が上がった場合も、通貨の価値低下だけが理由とは限りません。
現金には、すぐ使えるという大きな強みがあります。生活費や急な出費への備えまで投資に回してしまえば、資産価格が下がったときに困ってしまいます。その一方、長期間使わない資金のすべてを現金だけで持つと、購買力の変化に偏ってさらされます。使う時期に合わせて持ち方を分けることが大切です。
5.現物の金(GOLD)が持つ、「誰かの返済に依存しない」性質
預金は金融機関に対する債権であり、債券は発行体が利息や元本を支払う約束に基づく資産です。株式は企業の持分で、その価値には事業の成果や将来への期待が反映されます。
一方、自分が所有する現物の金そのものには、満期に誰かが返済するという仕組みがありません。特定の企業が倒産したからといって、金属としての金が消えるわけではない。この点は、現物の金を考えるうえで大きな特徴です。
ワールド・ゴールド・カウンシルも、金には返済の約束に由来する信用リスクがない一方、定期的な収入を生まないことを説明しています。預金利息や株式配当、家賃収入のようなものは、金を持っているだけでは入ってきません。[6]
また、現物が自分の管理下にあれば、その金自体を取引所のサイバー攻撃で送金されることはありません。しかし、自宅で盗まれる、紛失する、保管委託先で問題が起きるといった別のリスクがあります。
つまり、現物の金の意味は「何が起きても安心」ということではありません。ほかの資産と異なる弱点と強みを持つことにあります。資産全体の中に、違う理由で価値を持つものを組み合わせる。そのための候補として考えると、役割が分かりやすくなります。
6.金融商品と現物資産を、目的に応じて組み合わせる
金融市場では、景気の悪化、金利の変化、企業の不祥事、国際情勢などにより、価格が大きく動きます。高い収益を期待できる商品ほど、仕組みや損失の可能性を確認する必要があります。
ただし、金融市場を「人々のお金を失わせるための仕組み」と一括りにするのも適切ではありません。株式や債券には企業や社会へ資金を届ける役割があり、投資家はそのリスクを引き受けて収益を目指します。
NISAも、特定の投資先そのものではなく、対象となる金融商品の運用益を非課税にする制度です。2014年に始まったものであり、制度の存在と、そこで何を買うかは分けて考える必要があります。非課税だから元本が保証されるわけではありませんが、金を持つこととNISAを活用することは両立します。[7]
例えば、日々の生活に必要な資金は預金で確保し、長期の成長を期待する資金は分散された投資に回す。そのうえで、一部を現物の金として保有する。これは一つの考え方であり、適切な割合は年齢、収入、借入、家族構成、資金を使う時期によって変わります。
大切なのは、商品名を増やすことだけではありません。複数の暗号資産を一つの取引所に置いていれば、銘柄は分かれていても保管先は集中しています。資産の種類と、それを預ける場所の両方を見る必要があります。
7.「金(GOLD)は安全資産」という言葉を、正しく受け止める
金(GOLD)が安全資産と呼ばれることはあります。しかし、それは「買った価格を下回らない」という保証ではありません。現物の重さが変わらなくても、売却して受け取れる金額は変わります。
国際的な金価格のほか、日本で保有する場合には為替の影響も受けます。ドル建ての金(GOLD)価格が上がっていても、円高が進めば円換算の上昇幅が小さくなることがあります。反対に、円安が円建て価格を押し上げる場合もあります。
金(GOLD)にも、大きく値下がりする年や、購入時の価格を回復するまで時間がかかる局面があります。ワールド・ゴールド・カウンシルは、2013年には年間で約30%下落した例を挙げ、分散に役立つことと値動きが小さいことは別だと説明しています。[6]
そのため、近いうちに使う学費、住宅購入資金、事業の運転資金まで金に替えると、必要なときに不利な価格で売ることになりかねません。借入やレバレッジを使って保有量を増やせば、資産を守るつもりが、かえって資金繰りを不安定にすることもあります。
長く持てる余裕資金なのか。価格が下がっても生活に支障がないか。売却しなければならない期限はないか。購入前に、この三つを確認しておきましょう。
8.金ETF、積立、現物――同じ「金」でも持ち方は違う
金(GOLD)への投資には、地金や金貨を購入する方法のほか、金ETFや純金積立などがあります。金価格への連動を目指すことと、実際の金を手元に置くことは、分けて考えたほうがよいでしょう。
ETFは証券口座で売買しやすく、自分で金庫を用意する必要がありません。ただし、裏付けとなる資産や運用方法、費用、現物への交換の可否などは商品によって異なります。
純金積立も少額から始めやすい方法ですが、購入手数料や保管方法、現物を引き出す際の条件は一律ではありません。「金を積み立てている」という名称だけで、所有権や保管の仕組みまで判断しないことが大切です。
現物の地金や金貨は、自分で保有していることを直接確認できます。その反面、購入と売却の価格差、保管費用、盗難対策、真贋確認などを自分でも考える必要があります。
購入先に預ける場合には、誰の所有物として管理されるのか、ほかの資産と区分されるのか、いつ引き出せるのか、事業者が破綻した場合にどう扱われるのかを契約で確認します。「現物がある」という説明だけで安心せず、自分が何を所有しているのかを確かめましょう。
9.インゴットと金製品は、「買う目的」で選ぶ
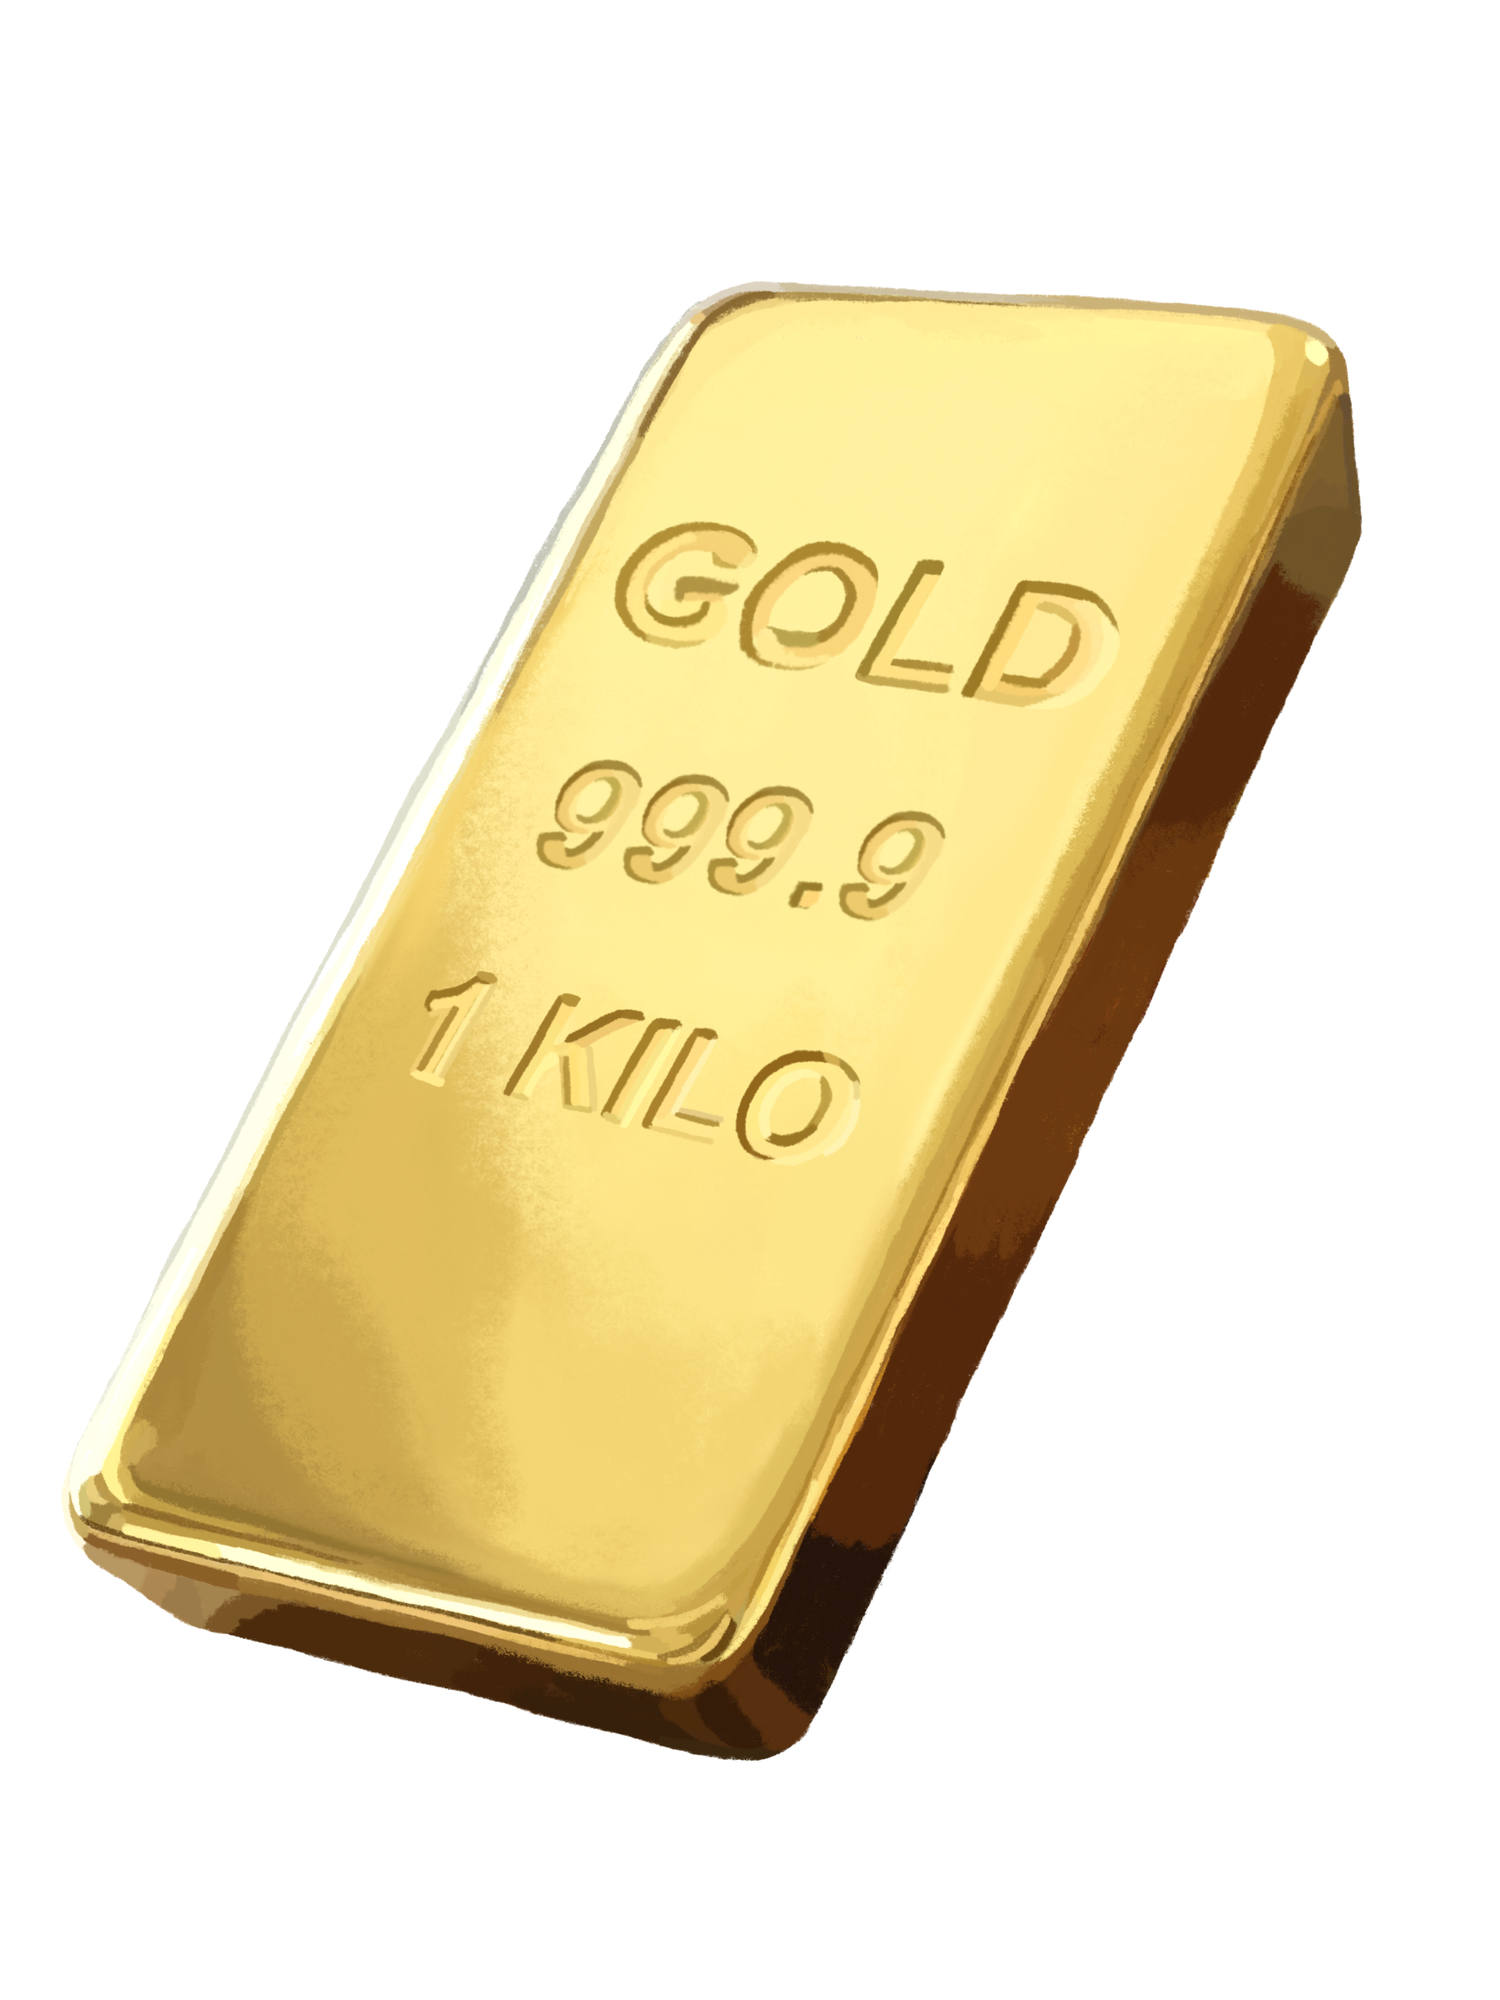
金(GOLD)の現物にも、インゴット、地金型金貨、小判、ジュエリー、工芸品など、さまざまな形があります。同じ純金を使っていても、支払う金額の内訳は同じではありません。
購入価格には、金の素材価値に加え、製造や加工の費用、デザイン、ブランド、流通などの価格が含まれます。一方、売却時に地金として査定される場合、購入時の加工費がそのまま戻ってくるとは限りません。
例えば、購入総額100万円のうち、素材としての金の価値が70万円、加工などの付加価値が30万円だったとします。地金としての買取では、主に含まれる金の価値を基準に査定されるため、金相場が同じでも購入額を回収できない可能性があります。
もちろん、工芸品の美しさや、日常で身に着ける楽しさ、贈り物としての意味には価値があります。そうした目的で選ぶことは自然です。ただ、資産防衛を主な目的にするなら、何グラムの純金を、総額いくらで持てるのかを比較する必要があります。
「金製品にすれば必ず税金が安くなる」「加工費を払えばその分だけ有利になる」といった説明は、購入前に具体的な根拠を確認しましょう。支払った費用と、将来手元に戻るお金を一緒に見ることが大切です。
10.小分けで持つ利点と、保管の現実
金(GOLD)を小分けで持つ利点は、必要な量だけ売りやすいことです。大きな地金を一つ持っている場合、少額の資金が必要でも全体を売るか、別の方法を検討しなければならないことがあります。
一方、小さい地金は、重量当たりの製造費や販売手数料が割高になる場合があります。細かく分ければよいというものではなく、売却のしやすさと費用のバランスが必要です。
自宅保管なら、防犯性のある保管設備だけでなく、家族への伝え方も考えておきます。本人しか場所を知らなければ、病気や相続の際に発見できない可能性があります。反対に、保管場所を広く知らせることも避けたいところです。
貸金庫や専門業者の保管サービスを利用する場合は、利用できる時間、費用、補償の範囲、災害時や相続時の手続きを確認します。どの保管方法にも、費用と不便さ、残るリスクがあります。
そして、現物とは別に、購入日、購入金額、重量、純度、販売店を記録しておきましょう。領収書や明細書は、後日の売却益の計算や家族への引き継ぎに役立ちます。金を守ることには、金属そのものと記録の両方を守ることが含まれます。
11.売るときは、査定額と税金の両方を確認する
金(GOLD)の売却では、純度と重量が重要な基準になります。ただし、実際の手取りは、それだけでは決まりません。当日の買取価格、手数料、検査費用、製品の状態、業者の取扱条件なども関係します。
刻印があるから必ず本物、広告の単価が高いから必ず有利、とは限りません。複数の業者に、最終的にいくら受け取れるのかを確認しましょう。ブランド品や工芸品では、地金以外の評価が付く場合もあるため、売却先の得意分野も確認したいところです。
税金について、国税庁は、個人が金地金を売却した所得は原則として譲渡所得となり、給与などと合わせて総合課税されると説明しています。営利目的で継続的に売買する場合には、事業所得や雑所得になることがあります。「金の利益はすべて雑所得」という説明は正確ではありません。[8]
一般的な譲渡所得では、売却額から取得費と譲渡費用を差し引いて利益を計算します。総合課税の譲渡所得には年間最高50万円の特別控除があり、保有期間が5年を超える長期譲渡所得では、控除後の金額の2分の1が課税対象に算入されます。控除は取引ごとではなく、その年の対象となる譲渡益と合わせて扱われます。[8]
購入時の書類を残しておく意味は、ここにもあります。正確な記録があれば、取得費や保有期間を確認しやすくなります。金投資口座など、現物の売却とは税務上の扱いが異なる商品もあるため、自分の取引に当てはめて確認しましょう。
12.「200万円以下なら非課税」ではない
金の売却で混同されやすいのが、業者が税務署へ提出する支払調書と、売却した本人の申告義務です。
金地金などの売買業者には、法定の条件に該当する支払いについて支払調書を提出する制度があります。国税庁の説明では、同一人に対する対象の支払金額が200万円以下の場合には、その支払調書の提出は不要とされています。[9]
しかし、それは「200万円以下の売却なら利益に税金がかからない」という意味ではありません。支払調書が提出されるかどうかと、本人に申告や納税が必要かどうかは別の問題です。
小分けの金を持つ理由は、必要な分だけ換金しやすくするためです。税務署に把握されにくくするため、という考え方で売買を組み立てるべきではありません。金製品なら本人確認が一切不要という一般化も避け、販売店や買取店の確認手続きに従いましょう。
売却額だけを見ず、利益はいくらか、取得費はいくらか、ほかの所得や取引と合わせてどう扱われるかを確認する。迷った場合には、記録を整理して税理士や税務署に相談することが、安心して資産を活用する近道です。
13.次の世代に残すには、家族が扱える形にする
金(GOLD)は長期間保存しやすく、子や孫へ引き継ぐ資産の一つになります。けれども、現物だから相続税や贈与税の対象にならない、ということではありません。国税庁は、相続税の対象となる財産に、金銭に見積もることのできる経済的価値のあるものを広く含めています。[10]
次の世代へ資産を残すうえで考えたいのは、家族が存在を把握できるか、所有者が明確か、購入時の記録が残っているか、必要な場合に適切な業者で換金できるかという点です。
また、金は保有しているだけでは日々の支払いに使いにくい資産です。相続の際の費用や生活費に備え、現金で使える資金も必要になります。すべてを現物に替えると、残された家族が急いで売却しなければならない場合もあるでしょう。
家族に何を、どのような形で残したいのか。その目的から、預金や保険、金融資産、現物資産の組み合わせを考えることが大切です。金の重さを増やすことだけでなく、受け取る人が困らず使える状態にすることまでが、資産の引き継ぎです。
14.自分の資産を守るために、まずできること
暗号資産のハッキングを知ると、急いで資金を動かしたくなるかもしれません。けれども、大きなニュースを見た直後こそ、一度、自分の資産全体を書き出してみてください。
預金はいくらあるか。株式や投資信託は何に投資しているか。暗号資産はどこに保管しているか。住宅ローンなどの借入はいくら残っているか。そして、今後数年で使う予定のお金はいくらか。
そのうえで、同じ市場や保管先に偏っていないかを確認します。金を持つ場合も、購入価格だけでなく、売却費用、保管方法、記録、税務まで含めて、無理なく管理できる範囲を考えましょう。
価格が上がる資産を見つけることと、暮らしを守ることは、必ずしも同じではありません。必要なときに使えるお金を確保し、想定外の出来事があっても生活を続けられるようにする。その視点が、資産形成の土台になります。
現物の金(GOLD)は、その土台を支える選択肢の一つです。暗号資産の利便性や可能性を認めながら、金融資産の成長も活用し、現物資産にも役割を持たせる。一つの安全神話に頼らず、異なる性質の資産を組み合わせて、自分と家族の将来を守っていきましょう。
※本記事は提供された地金セミナー資料をもとに再構成し、通貨制度、税務、リスクに関する説明を公的資料等に照らして修正・補足しています。事件に関する情報は2026年11月4日時点で確認した発表に基づき、今後更新される可能性があります。個別の商品購入や利益を保証するものではありません。
参考資料
- Binance:Security Incident Update #2(2026年10月30日)
- Binance Japan:グローバルのセキュリティ事件に関する中間報告案内(2026年11月3日)
- FBI:North Korea Responsible for $1.5 Billion Bybit Hack
- Federal Reserve History:Nixon Ends Convertibility of U.S. Dollars to Gold
- 日本銀行:沿革 1900年~
- World Gold Council:Potential risks and challenges(2025年版)
- 金融庁:NISAを知る
- 国税庁:No.3161 金地金の譲渡による所得
- 国税庁:金地金等の譲渡の対価に係る支払調書
- 国税庁:No.4105 相続税がかかる財産